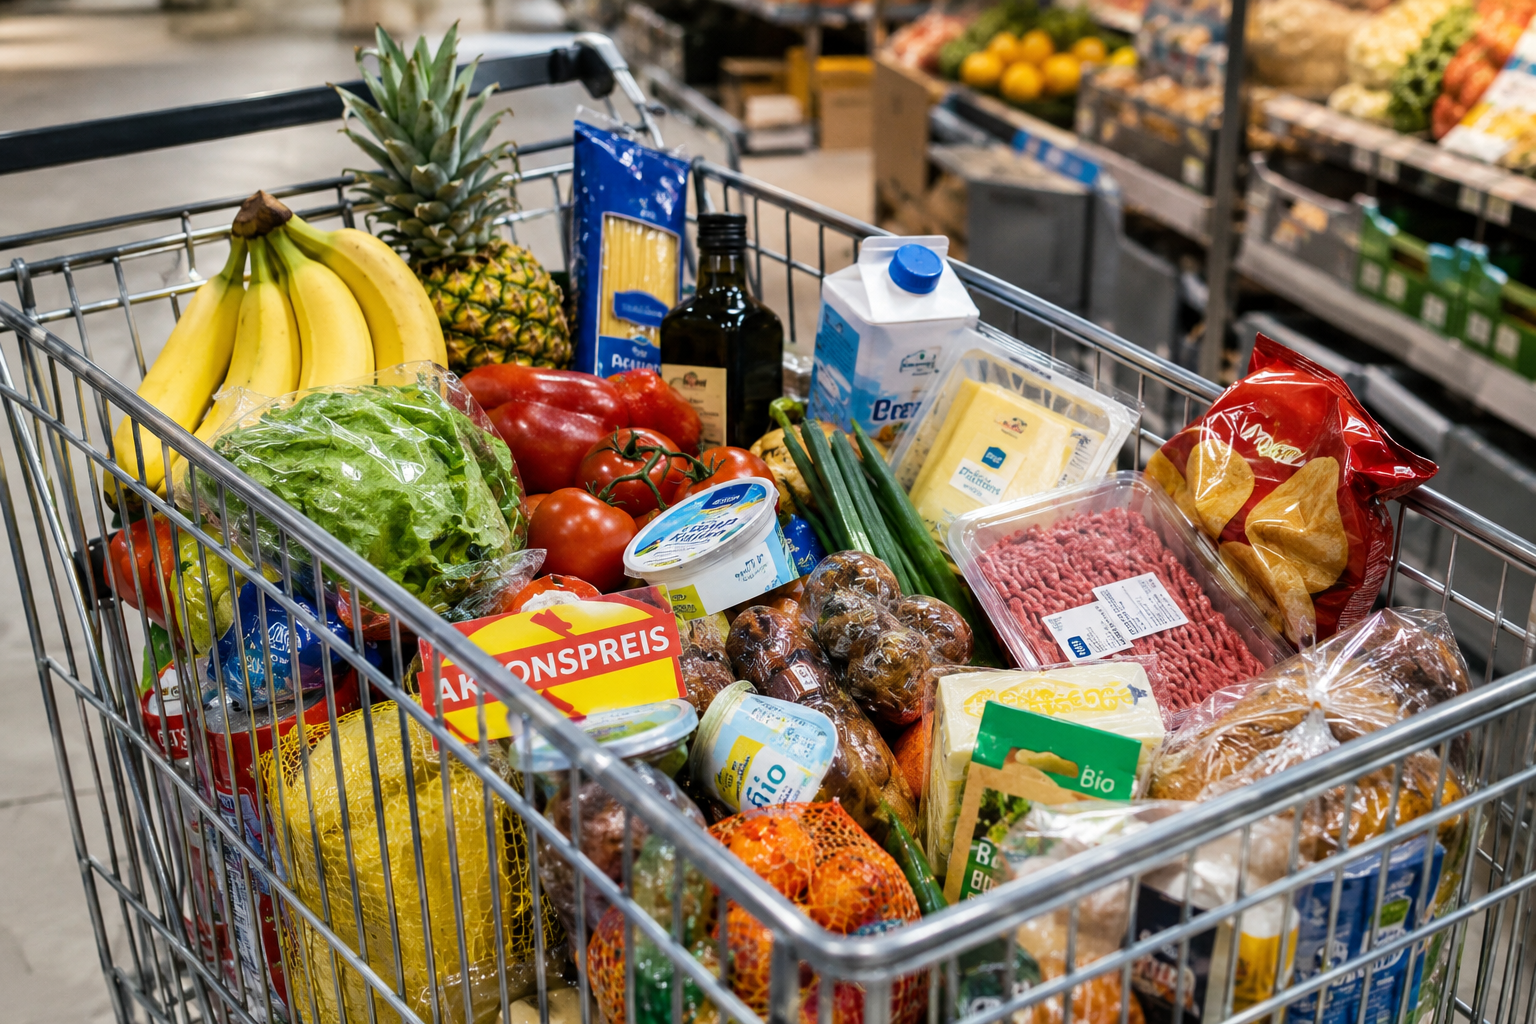
Google und Meta nehmen den Handel in die Doppelzange. Dadurch bedroht wird ein zentrales Fundament des Handels: Das Prinzip des gemischten Warenkorbs. Die potenzielle Folge sind drei Szenarien, darunter ein Abgrund und ein schmaler Grat dazwischen.
Agentic Commerce wird kommen. Das ist keine Prognose mehr, das ist seit Oktober 2026 empirische Realität: Google startet seinen Universal Cart. Meta startet mit Shopify und dem Personal Agent Protokoll (PAP) einen weiteren Coup. Was sich daraus für den etablierten Handel ergibt, ist zwar noch offen, aber das Gesamtbild wird zunehmend klarer.
Die Entwicklung könnte insbesondere drei unterschiedlichen Szenarien folgen:
- Variante A – Die Symbiose:
KI-Agenten senken Transaktionskosten, optimieren auf Total Cost of Ownership statt auf den Stückpreis, und der Händler wandelt sich zum Risk-&-Compliance-Pool. Der gemischte Warenkorb überlebt als Outcome-Bundle. Dieses Szenario scheint möglich – aber nur unter neuen regulatorischen und technischen Voraussetzungen. - Variante B – Die Extraktion:
Plattformen nutzen Commerce-Agenten zur asymmetrischen Wertabschöpfung. Der Warenkorb wird seziert, die Rosinen werden zwischen Hersteller und Verbraucher direct-to-consumer (D2C) geroutet, der Händler bleibt auf Fixkosten und „schweren Warenelementen“ sitzen. Der ROI kollabiert strukturell. Das scheint der Pfad zu sein, der sich zunehmend abzeichnet. - Variante C – Die Gabelung:
Der Markt spaltet sich: Commodity-D2C auf der einen Seite, hochkomplexer Spezialhandel auf der anderen. Generalisten sterben, Spezialisten überleben. Es wäre eine Art Mittelweg – aber auch er fordert nicht nur vom Handel gezielte Maßnahmen.
Verglicht man die drei Alternativen, stellt sich in Anbetracht der neuesten Entwicklungen die ernsthafte Frage:
Bewegt sich Agentic Commerce gerade mit Highspeed auf Szenario B zu?
Eins sollte man dabei beachten: Für Szenario B gibt es einen Vorläufer, denn auch Apple wurde durch den Erfolg von iPhone und iPad zum zentralen Gatekeeper für digitale Inhalte. Apple nutzte diese Monopolstellung im eigenen Ökosystem, um Verlagen strenge finanzielle, organisatorische und datenschutzrechtliche Bedingungen aufzuerlegen – u.a. die berüchtigte Apple-Tax. Die Margen im Journalismus waren und sind ohnehin gering. 30 % des Umsatzes an einen Plattformbetreiber abzugeben, war für viele Verlage finanziell kaum tragbar. Erst im zweiten Abonnementsjahr senkte Apple die Gebühr. Leser wurden zudem zu „Apple-Kunden“, nicht zu Kunden der Medienhäuser. Verlage konnten ihre Abonnenten kaum noch direkt ansprechen bzw. Verlängerungen verhandeln oder Zielgruppenanalysen für Werbekunden durchführen.
Szenario B sollte im Hinblick auf den gemischten Warenkorb nicht unterschätzt werden: Global Tech-Player folgen ihren Interessen – nicht denen des Handels oder dem von Verlagen.
Dieser Beitrag beleuchtet, welche Marktakteure für welches Szenario gerade die Weichen stellen – und wie der fahrende Zug noch umgeleitet werden könnte.
Der gemischte Warenkorb
Um zu verstehen, was auf dem Spiel steht, muss man sich fragen, wie der Handel bisher faktisch funktioniert. Ein Retailer lebt nämlich nicht allein vom Verkauf einzelner Produkte, sondern vor allem durch deren intelligente Bündelung.
Sowohl im stationären Laden als auch im Online-Shop basiert die Aktionslogik in der Regel darauf, dass der Händler nicht die Rentabilität des einzelnen Produkts optimiert, sondern den Gesamtertrag des Warenkorbs:
– Ein attraktives Lockvogelangebot zieht Kunden in den Shop.
– Produkte mit hoher Marge bringen dem Händler den Gewinn.
– Beides zusammen ermöglicht einen profitablen Gesamteinkauf.
Die Mechanik ist stationär und online in vieler Hinsicht dieselbe. Die Instrumente zur Warenkorb-Steuerung unterscheiden sich jedoch:
– im physischen Shop wird der gemischte Warenkorb u.a. über Raumplanung und Warenpräsentation ermöglicht.
– Im Online-Handel wird der gemischte Warenkorb durch Daten, Algorithmen und Logistikstrukturen erzeugt.
Das System funktioniert, sobald der Kunde einen gemischten Warenkorb zusammenstellt. Es scheitert aber dann, wenn Kunden nur die Sonderangebote kaufen und den (Online-)Shop wieder verlassen, ohne margenstarke Zusatzartikel mitzunehmen. Genau das könnte bei Agentic Commerce der neusten Generation drohen.
Der „gemischte Warenkorb“ ist so gesehebn ein empirisch bewährtes Instrument der Quersubventionierung verschiedener Produkte – den Rosinen und „schwereren Elementen“:
- Die Rosinen sind im ECommerce vor allem margenstarke, leicht zu versendende Markenprodukte und Impulskäufe („Wird oft zusammen gekauft“).
- Die schwereren Elemente sind beratungsintensive Artikel, Produkte mit hohen Retourenquoten, Nischenartikel und solche mit verbrauchsintensiver Logistik.
Die Rosinen finanzieren die Infrastruktur, die es ermöglicht, auch die schweren Elemente anzubieten und lohnend zu verkaufen. Der „menschliche Kunde“ lässt sich dabei durch Merchandising und UI-Design durch Onlineshop und Warenkorb navigieren. Der Händler bündelt die Logistik und kassiert am Ende einen gesunden Misch-Margen-Deckungsbeitrag.
KI-Agenten der dritten und vor allem der vierten Generation (ambient-proaktive Akteure) nehmen jedoch keine Rücksicht auf die Interessen der Retailer. Sie kennen keine Impulskäufe. Sie sind marketing-blind. Und genau hier setzt die Doppelzange der Tech-Giganten an.
Die Doppelzange: Google kapert den Checkout, Meta kapert die Rosinen
Seit Oktober erlebt Agentic Commerce nicht nur eine technologische Verschiebung. Er erlebt einen koordinierten strategischen Angriff, der das Fundament des klassischen Handels nicht nur disruptiert, sondern regelrecht bedroht.
flowchart TB

    subgraph HANDEL["Klassischer Multi-Brand-Händler"]

        direction TB

        RO["🍇 Rosinen<br/>Margenstarke Produkte"]

        SM["🧱 Schwere Moleküle<br/>Beratung, Retouren, Nischen"]

        FIX["⚙️ Fixkosten<br/>Lager, IT, Personal, Logistik"]

        RO --> |"Querfinanzierung"| SM

        RO --> |"Decken"| FIX

        SM --> |"Verursachen"| FIX

    end

    subgraph ZANGE1["Zange 1: Google Universal Cart"]

        direction TB

        GC["🛒 Google Universal Cart<br/>Kontrolliert Warenkorb"]

    end

    subgraph ZANGE2["Zange 2: Meta Muse / PAP"]

        direction TB

        PAP["🤖 PAP-Agent<br/>Kauft nur Rosinen"]

        PAP --> |"Cream-Skimming<br/>direkt D2C"| D2C["🏭 D2C-Hersteller"]

    end

    GC -.-> |"Entzieht<br/>Warenkorb-Kontrolle"| HANDEL

    PAP -.-> |"Entzieht<br/>Rosinen"| HANDEL

    HANDEL --> TRAP["💥 ROI-FALLE<br/>Nur noch schwere Elemente<br/>+ alle Fixkosten<br/>= Strukturell negativer ROI"]

    style HANDEL fill:#fff4e6,stroke:#f59e0b

    style ZANGE1 fill:#fee2e2,stroke:#ef4444

    style ZANGE2 fill:#fee2e2,stroke:#ef4444

    style TRAP fill:#991b1b,stroke:#7f1d1d,color:#fff
Zange 1: Google Universal Cart – Die Schleusen-Kontrolle
Was Google da gebaut hat, ist kein bloßes UX-Feature. Es ist die ultimative Schleuse – die neue Dimension des gemischten Warenkorbs über verschiedene Händler hinweg:
- Der übergreifend gemischte Warenkorb liegt nicht mehr beim Händler, sondern auf Google-Servern.
- Google überwacht permanent die Preise und schlägt günstigere Alternativen vor.
- Google informiert über Inkompatibilitäten und bietet automatisch Ersatzprodukte an.
- Der Nutzer bezahlt mit Google Wallet/Pay im Google-Ökosystem.
- Erst im allerletzten Schritt wird die Bestellung einzelner Produkte an die zuliefernden Händler weitergeleitet.
Der klassische Onlineshop wird damit zur bloßen Fassade, zum blinden Fulfillment-Center. Die Kontrolle über Cross-Selling und Upselling wandert von der Händler-UI auf die Plattform-Ebene des Tech-Giganten. Google entscheidet dann in der agentischen Retailwelt selbständig, was in den gemischten Warenkorb gelegt wird – und was nicht.
Zange 2: Meta Muse & PAP – Das D2C Cream-Skimming
Während Google den Checkout des gemischten Warenkorbs kontrolliert, greift Meta mit seinem KI-Agenten Muse, Shopify und dem Personal Agent Protocol (PAP) die Substanz des Händlers an: Die margenstarken Produkte der großen Brands.
Ein PAP-Agent hat ein simples Mandat:
- Finde Produkt X mit Spezifikation Y zum besten Preis.
- Er vergleicht in Millisekunden den Markt.
- Er kauft das margenstarke Markenprodukt direkt beim Hersteller (D2C), weil dieser ohne Händler-Marge den besten Preis bieten kann.
Das ist das ultimative Cream-Skimming. Der Agent entbündelt den Warenkorb auf Transaktionsebene. Dem klassischen Multi-Brand-Händler verbleiben auch hier die „schweren Elemente“.
Die ROI-Falle: Wenn der Händler für seine eigene Disintermediation bezahlt
Das Perfide an dieser Doppelzange ist, dass der Händler ihre Ware vorab einkaufen müssen. Je höher die Anzahl der eingekauften Produkte, desto besser war bislang die Marge – doch nun steigt mit dem Einkauf auch das Risiko, wenn der klassische gemischte Warenkorb kollabiert.
Hinzu kommt, dass der Händler die neuen Strukturen am Ende sogar noch selbst mitfinanziert. Um im Jahr 2026 noch sichtbar und transaktionsfähig zu sein, zwingen die Global Player die Händler in die Adapter-Falle:
- Den UCP-Adapter (Universal Commerce Protocol), um an den Google Universal Cart angedockt zu werden.
- Den PAP-Adapter, um für Meta Muse und andere Agenten „auffindbar“ und kaufbar zu sein.
- Diverse weitere Adapter für A2A, ACP, LCP & more gar nicht zu erwähnen.
Eine exemplarische Beispielsrechnung zeigt, was das für Folgen hätte (die Rechnung ist fiktiv, da die Kosten für Adapter im stetigen Wandel, aber auch vom Einzelfall abhängig sind).
flowchart TB

    subgraph INVEST["Investition"]

        I1["🔧 AI-Readiness: 60.000 €"]

        I2["🔌 4 Adapter: 100.000 €<br/>je 25.000 €"]

        I3["💰 Total: 160.000 €"]

        I1 --> I3

        I2 --> I3

    end

    subgraph LAUFEND["Laufende Kosten/Jahr"]

        L1["🛠️ Adapter-Pflege: 32.000 €"]

        L2["📊 Amortisation: 53.333 €"]

        L3["💸 Total: 85.333 €/Jahr"]

        L1 --> L3

        L2 --> L3

    end

    subgraph ROI["Agenten-Kanal ROI"]

        R1["➕ Neuer DB: +100.000 €"]

        R2["➖ Kannibalisierung: -70.000 €"]

        R3["📉 Netto-DB: +30.000 €"]

        R1 --> R3

        R2 --> R3

    end

    INVEST --> LAUFEND

    LAUFEND --> VERGLEICH{"Vergleich"}

    ROI --> VERGLEICH

    VERGLEICH --> |"85.333 € Kosten<br/>vs. 30.000 € Ertrag"| TRAP3["🔴 NEGATIVER ROI<br/>-55.333 €/Jahr"]

    style INVEST fill:#dbeafe,stroke:#2563eb

    style LAUFEND fill:#fef3c7,stroke:#d97706

    style ROI fill:#dcfce7,stroke:#16a34a

    style TRAP3 fill:#991b1b,color:#fff
Die kritische ROI-Rechnung in einem Bild:
flowchart LR
    subgraph VORHER["Vor Agentic Commerce"]
        direction TB
        A1["Umsatz: 100 €"]
        A2["Rosinen<br/>Umsatz 60 € | Marge 35%<br/>DB: +21 €"]
        A3["Schwere Moleküle<br/>Umsatz 40 € | Marge 15%<br/>DB: +6 €"]
        A4["Fixkosten: -10 €"]
        A5["🟢 Ergebnis: +4 €"]

        A1 --> A2
        A1 --> A3
        A2 --> A4
        A3 --> A4
        A4 --> A5
    end

    subgraph NACHHER["Nach Agentic Commerce"]
        direction TB
        B1["Umsatz: 40 €"]
        B2["❌ Rosinen weg<br/>Agent kauft D2C"]
        B3["Schwere Moleküle bleiben<br/>DB: +6 €"]
        B4["Fixkosten: -10 €<br/>bleiben bestehen!"]
        B5["🔴 Ergebnis: -4 €"]

        B1 --> B2
        B1 --> B3
        B3 --> B4
        B4 --> B5
    end

    VORHER --> |"Cream-Skimming<br/>durch Agenten"| NACHHER

    style VORHER fill:#dcfce7,stroke:#16a34a
    style NACHHER fill:#fee2e2,stroke:#dc2626
    style B5 fill:#991b1b,color:#fff
Der Handel ist einerseits gefordert, in die technische Integration zu investieren. Gleichzeitig droht ihm Google das Cross-Selling wegzunehmen und Meta schielt auf die margenstarken Rosinen. Übrig bleiben im schlimmsten Fall die Fixkosten und die schweren Elemente, die keine Marge mehr bringen, weil die querfinanzierenden Rosinen fehlen.
Der ROI würde in diesem Fall strukturell negativ. Der Online-Handel würde buchstäblich für seine eigene Disintermediation zahlen.
Die Eskalation der vier Generationen
Die zuvor skizzierte kritische Einschätzung von Agentic Commerce ist nicht über Nacht erfolgt. Sie ist das Ergebnis einer systematischen und permanent anhaltenden Weiterentwicklung von vier Agenten-Generationen:
timeline
    title Eskalation der ROI-Falle durch Agentic Commerce

    section Generation 1
        Pre-2023 : Deterministisch
                 : Zapier, IFTTT
                 : ROI stabil

    section Generation 2
        2023 : Probabilistisch
               : AutoGPT, frühe LLMs
               : Erstes Cream-Skimming

    section Generation 3
        2024-2025 : Multi-Agenten
                    : AutoGen, CrewAI
                    : Systematische Entbündelung

    section Generation 4
        2026+ : Ambient-proaktiv
                : Meta Muse, Google Universal Cart
                : Warenkorb obsolet
                : ROI existenzbedrohend
Jede Generation hat die Entbündelung des Warenkorbs weiter vorangetrieben. Generation 4 ist der Punkt, an dem die Mischkalkulation nicht nur unter Druck gerät, sondern strukturell kaum noch möglich wird.
Ausführlich zu den vier Generationen von Commerce Agenten dieser Beitrag zur Möglichkeit technologieneutraler Bewertung von Agentic Commerce
Drei Pfade – und warum wir gerade auf Pfad B rasen
An dieser Stelle lohnt der nüchterne Blick auf die Szenarien, die sich daraus ergeben könnten. Agentic Commerce ist nämlich kein deterministisches Schicksal. Es ist ein Gestaltungsspielraum.
Die drei zu beginn skizzierten Szenarien-Pfade sind gleichermaßen plausibel – aber aufgrund der Marktmacht der Tech-Player nicht unbedingt gleich wahrscheinlich:
Pfad A: Der symbiotische Markt – die optimistische Perspektive.
Agenten optimieren nicht auf den isolierten niedrigsten Stückpreis, sondern auf den **Total Cost of Ownership**: Lieferzuverlässigkeit, Retourenquoten, ESG-Konformität (DPP), rechtliche Sicherheit der Lieferkette. Der „gemischte Warenkorb“ transformiert sich zum **Outcome-Bundle** – der Agent kauft nicht ein Produkt, sondern ein garantiertes Service-Level. Klassische Händler wandeln sich zu Risk-&-Compliance-Pools. Die Marge sinkt zwar insgesamt, kann aber durch Volumen und neue Dienstleistungen kompensiert werden.
flowchart TB
    subgraph AGENT["🤖 Käufer-Agent<br/>Mandat: TCO-Optimierung"]
        direction LR
        T1["📦 Liefer-<br/>zuverlässigkeit"]
        T2["↩️ Retouren-<br/>quote"]
        T3["🌱 ESG /<br/>DPP"]
        T4["⚖️ Rechts-<br/>sicherheit"]
    end

    AGENT --> |"kauft kein Produkt,<br/>sondern ein Versprechen"| BUNDLE

    subgraph BUNDLE["🎁 Outcome-Bundle<br/>Der neue gemischte Warenkorb"]
        direction TB
        B1["✅ Produkt"]
        B2["+ 📋 SLA<br/>(Service-Level)"]
        B3["+ 🔐 Compliance-<br/>Garantie"]
        B4["+ 🛡️ Regress-<br/>fähigkeit"]
    end

    BUNDLE --> |"wird abgesichert durch"| FW

    subgraph FW["🏛️ Interoperables Regelwerk<br/>(offener Standard)"]
        direction LR
        F1["📜 Maschinenlesbare<br/>Geschäftsbedingungen"]
        F2["🔏 Rechtssicheres<br/>Transaktions-Protokoll"]
        F1 --- F2
    end

    FW --> |"transformiert den Händler zu"| POOL

    subgraph POOL["🏦 Händler 2.0:<br/>Risk- & Compliance-Pool"]
        direction TB
        P1["⚖️ Bündelt Ausfallrisiko<br/>vieler Hersteller"]
        P2["📁 GoBD-konforme<br/>Archivierung"]
        P3["🔄 Garantiert<br/>Regressfähigkeit"]
        P4["🌍 Verifiziert ESG<br/>via DPP"]
    end

    POOL -.-> |"liefert TCO-Daten<br/>an den Agenten"| AGENT

    subgraph ÖKONOMIE["💰 Die ökonomische Kompensation"]
        direction LR
        E1["📉 Marge<br/>sinkt"]
        E2["📈 Volumen<br/>steigt"]
        E3["🆕 Neue Services<br/>(Risk-Pooling,<br/>Audits, DPP)"]
        E4["🟢 Netto:<br/>Wachstum"]
        E1 --> E2
        E1 --> E3
        E2 --> E4
        E3 --> E4
    end

    POOL --> ÖKONOMIE

    subgraph VORAUSSETZUNGEN["⚠️ Drei Voraussetzungen<br/>(sonst kippt das System in Pfad B)"]
        direction LR
        V1["⚖️ Geklärte<br/>rechtliche Zurechnung<br/>(neue Norm)"]
        V2["🔌 Interoperable<br/>Protokolle<br/>(kein Plattform-Lock-in)"]
        V3["🏛️ Regulatorischer Druck<br/>gegen Plattform-<br/>Monopole"]
    end

    VORAUSSETZUNGEN -.-> |"Fundament"| FW

    style AGENT fill:#dbeafe,stroke:#2563eb
    style BUNDLE fill:#dcfce7,stroke:#16a34a
    style FW fill:#e0e7ff,stroke:#4f46e5,stroke-width:3px
    style POOL fill:#fef3c7,stroke:#d97706
    style ÖKONOMIE fill:#dcfce7,stroke:#16a34a
    style VORAUSSETZUNGEN fill:#fee2e2,stroke:#dc2626
    style E4 fill:#16a34a,color:#fff
Voraussetzung dafür wären: Die geklärte rechtliche Zurechnung durch neue Rechtsnormen, interoperable Brückenprotokolle und regulatorische Maßnahmen gegen dominierende Plattform-Monopole.
Pfad B: Die Extraktions-Ökonomie – die kritische Perspektive, die sich abzeichnet
flowchart TB
    subgraph QUELLE["Deutschland/EU: Die Quelle"]
        direction TB
        Q1["🏭 Produkte & Ware"]
        Q2["📊 Strukturierte Daten<br/>DPP, PIM"]
        Q3["🚚 Logistik & Compliance"]
    end

    subgraph SCHLEUSEN["US-Tech: Die Schleusen"]
        direction TB
        S1["🎯 Intent<br/>Meta Muse, Gemini"]
        S2["💳 Transaktion<br/>Shop Pay, Universal Cart"]
        S3["📈 Kapital<br/>Bewertungsmultiple"]
    end

    subgraph ARALSEE["Der Aralsee-Effekt"]
        direction TB
        FLUSS["💧 Nachfrage-Fluss"]
        UM["↪️ Umgeleitet durch<br/>UCP / PAP / Universal Cart"]
        LEER["🏜️ Händler bleibt<br/>auf Fixkosten sitzen"]
    end

    QUELLE --> FLUSS
    SCHLEUSEN --> |"Kontrolliert"| UM
    FLUSS --> UM
    UM --> |"Direkt zu D2C"| SCHLEUSEN
    LEER -.-> |"Verdunstet"| QUELLE

    style QUELLE fill:#fef3c7,stroke:#d97706
    style SCHLEUSEN fill:#fce7f3,stroke:#db2777
    style ARALSEE fill:#f3e8ff,stroke:#9333ea
Agenten-Plattformen der neusten Generation optimieren strikt auf Mikro-Transaktionen und D2C-Routing. Der Intent wird auf der Plattform gebunden, der Checkout zentralisiert. Cream-Skimming dominiert. Der Händler verliert die Kundenschnittstelle und die lukrativen Transaktionen. Protokolle bleiben fragmentiert, die Adapter-Falle zwingt in plattformabhängige Integrationen, die rechtliche Zurechnung bleibt im Vakuum des Bereicherungsrechts (§ 812 BGB) ungeklärt.
Das Ergebnis wäre ein potenzielles Massensterben im mittelständischen Handel. Marktkonzentration auf wenige Tech-Plattformen. Produktvielfalt und Resilienz nehmen ab. Der „Aralsee des Handels“ trocknet aus, weil wichtige Zuflüsse abgekappt bzw. umgeleitet werden.
Pfad C: Die Gabelung des Handels – der potenzielle Mittelweg.
Der Markt spaltet sich dabei entlang der Komplexität:
- Commodity-D2C: FMCG, Standard-Elektronik, Verbrauchsmaterialien werden zu 100 % von Agenten direkt geordnet. Der Zwischenhandel verschwindet hier vollständig.
- Komplexitäts-B2B2C: Maschinenbau-Komponenten, regulierungsintensive Güter, beratungsintensive Services verbleiben in mehrstufigen Ketten.
flowchart TB
    KUNDE["🤖 Käufer-Agent<br/>(Meta Muse / Gemini)"]

    KUNDE --> SPLIT{"Entscheidung<br/>nach Komplexität"}

    subgraph PFAD1["❌ COMMODITY-D2C (entbündelt)"]
        direction TB
        C1["📱 Standard-Elektronik<br/>👕 FMCG<br/>🧴 Verbrauchsmaterial"]
        C2["🏭 D2C-Hersteller<br/>(Apple, Nike, P&G)"]
        C3["💸 PAP-Routing<br/>bester Stückpreis"]
        C4["⚠️ Kein Zwischenhandel<br/>Generalist ausgestorben"]

        C1 --> C3
        C3 --> C2
        C1 -.-> |"entbündelt"| C4
    end

    subgraph PFAD2["✅ KOMPLEXITÄTS-B2B2C (gebündelt)"]
        direction TB
        K1["⚙️ Maschinenbau-Komponenten<br/>🧪 Regulierte Chemikalien<br/>🛠️ Beratungsintensive Services"]
        K2["🏛️ Spezial-Intermediär<br/>(Domain-Expertise + LDM)"]
        K3["🔐 Outcome-Bundle<br/>+ SLA + Compliance"]
        K4["📦 Physische Logistik<br/>+ Factoring + Leasing"]

        K1 --> K2
        K2 --> K3
        K2 --> K4
        K3 -.-> |"LDM-geschützt"| K5["🛡️ Rosine + schweres Molekül<br/>UNTRENNBAR"]
    end

    subgraph GENERALIST["💀 Der tote Generalist"]
        direction TB
        G1["📉 Klassischer Multi-Brand-Händler<br/>ohne LDM, ohne Spezialisierung"]
        G2["Zerquetscht zwischen<br/>Commodity-D2C und<br/>Komplexitäts-B2B2C"]
    end

    SPLIT --> |"Standard-Produkt<br/>+ niedrige Komplexität"| PFAD1
    SPLIT --> |"Spezialisiert<br/>+ hohe Komplexität<br/>+ regulatorisch"| PFAD2

    PFAD1 -.-> |"hat verdrängt"| GENERALIST
    PFAD2 -.-> |"hat abgelöst"| GENERALIST

    subgraph MAKRO["🎯 Der neue 'gemischte Warenkorb'"]
        direction LR
        M1["Nicht mehr im Checkout..."]
        M2["... sondern im<br/>PORTFOLIO des Spezialisten"]
        M1 --> M2
    end

    PFAD2 -.-> MAKRO

    style PFAD1 fill:#fee2e2,stroke:#dc2626
    style PFAD2 fill:#dcfce7,stroke:#16a34a
    style GENERALIST fill:#991b1b,stroke:#7f1d1d,color:#fff
    style MAKRO fill:#dbeafe,stroke:#2563eb,stroke-width:3px
    style SPLIT fill:#fef3c7,stroke:#d97706
Generalisten würden in dieser Variante zunehmend aussterben. Überleben werden nur hochspezialisierte Intermediäre mit tiefer Domain-Expertise, physischer Logistik oder komplexen Finanzierungsmodellen. Der „gemischte Warenkorb“ existiert nur noch auf Makro-Ebene – im Portfolio des Spezialisten, nicht mehr im einzelnen Checkout.
Warum die Wahrscheinlichkeit für Szenario B spricht
Retailer optimieren laut einer aktuellen EHI-Studie im Hinblick auf Agentic Commerce primär die „Quelle“, während die Tech-Giganten die „Schleusen“ kontrollieren. Maschinenlesbarkeit ist die Eintrittskarte, nicht der Wettbewerbsvorteil.
Ohne Intervention dürfte Pfad B zur selbsterfüllenden Prophezeiung werden. Die Frage ist dabei nicht, ob der gemischte Warenkorb in seiner heutigen Form stirbt. Die Frage ist, ob und wie der Handel sein sukzessives „Austrocknen“ überstehen kann, wenn keine neue, rechtlich abgesicherte Handelsarchitektur für Agentic Commerce eingeleitet wird.
Die zuvor skizzierte Doppelzange ist vor allem deshalb ein Problem, weil sie ohne rechtsgültige Verträge durch faktische Transaktion auf den Handel einwirkt. Auch deshalb herrscht diesbezüglicher Handlungsbedarf: Beim Erlass neuer Rechtsnormen und dazu passender Brückenprotokolle.
Das D2C-Paradoxon: Warum auch Hersteller in die Falle tappen könnten
Man könnte meinen, der Hersteller sei der Gewinner dieses Spiels. Er umgeht den Händler, verkauft D2C via PAP und holt sich die Marge zurück. Kurzfristig ist das korrekt. Langfristig ist es ein strategischer Fehler.
Wenn jeder Hersteller nur noch seine eigenen Rosinen direkt über Agenten-Protokolle verkauft, wer finanziert dann noch die Aggregation, die Sortimentsbreite und das Vertrauen, das ein Marktplatz bietet? Der Hersteller übernimmt plötzlich die Kosten für Kundenakquise, Einzelversand und Retouren – und macht sich dabei maximal abhängig vom Routing-Algorithmus der Agenten-Plattform.
Er tauscht die Abhängigkeit vom Händler gegen die Abhängigkeit von der KI-Schleuse (Meta/Google). Und wenn die ROI-Blase der Tech-Giganten irgendwann platzt und diese beginnen, ihre Transaktionsgebühren aggressiv zu erhöhen, sitzt der D2C-Hersteller in der Falle – ohne eigenen Marktplatz, ohne eigene Kundenbeziehung, nur noch als austauschbarer API-Endpunkt im Shopping Graph von Google.
Auch in Pfad C (Gabelung) gilt: Der D2C-Hersteller im Commodity-Segment ist dem Preisdiktat der Plattform schutzlos ausgeliefert. Nur wer die Transaktionsregeln selbst definiert, behält Verhandlungsmacht.
Was die drei Pfade für die Strategie bedeuten
| Pfad A (Symbiose) | Pfad B (Extraktion) | Pfad C (Gabelung) | |
| Rolle des Händlers | Risk-&-Compliance-Pool | Fulfillment-Center (ausgeblutet) | Hochspezialisierter Intermediär |
| Warenkorb | Outcome-Bundle (SLA, Garantie) | Seziert, Rosinen entzogen | Makro-Portfolio, kein Checkout-Bundle |
| Agenten-Verhalten | TCO-Optimierung | Stückpreis-Optimierung | Gespalten nach Produktkomplexität |
| Brückenprotokolle | Ja, als offener Standard | Überlebensnotwendig (Gegenwehr) | Ja, im Komplexitäts-Segment |
| Regulatorik | Konstitutive Norm nötig | Ohne Norm = Default | Teilregulierung ausreichend |
| Wer gewinnt? | Ökosystem insgesamt | Plattform + wenige Mega-Brands | Spezialisten + Plattformen |
Bei Pfad B ist das Recht die wirksamste Waffe gegen die Extraktion. In Pfad C ist es die Eintrittskarte ins Komplexitäts-Segment.
Wer heute nur seine Daten füttert und auf Sichtbarkeit hofft, baut seine Infrastruktur für Pfad B – und wird morgen die Rechnung dafür bezahlen, dass andere sie nutzen.
Könnte der Handel den Zugriff der Agenten nicht auch blockieren? Dies ist durchaus ein ernsthafter aktueller Trend, siehe dazu diesen Beitrag. Doch dadurch entstünde in der EU bzw. Deutschland das Gefangenendilemma des Handels: Wenn auch nur ein großer Händler nicht den Zugriff blockt, dann würden alle Agenten dorthin routen … dieser Händler gewinnt, die anderen „trocknen aus“. Also nur dann, wenn wirklich alle Händler blockierten, hätten Plattformen wie Google/Meta ein Problem und müssten verhandeln.
Die Ambivalenz der selektiven Blockade noch einmal als Flowchart:
flowchart LR
    A["🤖 Käufer-Agent<br/>sucht Produkt X"] --> B{"Händler A<br/>blockt Agenten?"}

    B --> |"JA: Blockade"| C["❌ Keine Transaktion<br/>Händler A verliert<br/>den Sale"]
    B --> |"NEIN: Akzeptiert"| D["✅ Transaktion<br/>Händler B macht<br/>den Sale"]

    A --> |"geht zum<br/>Wettbewerber"| D

    C -.-> |"Margenstarke<br/>Rosine verloren"| E["💀 Händler A<br/>stirbt langsam"]
    D -.-> |"Volumen<br/>gewonnen"| F["🟢 Händler B<br/>überlebt"]

    style B fill:#fef3c7,stroke:#d97706
    style C fill:#fee2e2,stroke:#dc2626
    style D fill:#dcfce7,stroke:#16a34a
    style E fill:#991b1b,stroke:#7f1d1d,color:#fff
    style F fill:#dcfce7,stroke:#16a34a
Fazit: Es lebe der neue König?
Der gemischte Warenkorb, wie wir ihn aus dem menschlichen E-Commerce kennen, könnte jedenfalls bald Vergangenheit sein. Er wird von Algorithmen seziert, die auf mikroskopischer Ebene optimieren, ohne die makroskopischen Kosten des Systems zu internalisieren. Google kapert den Checkout, Meta kapert die Rosinen. Der klassische Händler bleibt auf den Fixkosten sitzen.
Natürlich sind die diesbezüglichen Würfel noch nicht gefallen: Der Handel ist in hohem Maße anpassungsfähig. Es geht aber hier nicht um „Agentic Commerce allgemein“, sondern um die Frage, ob der gemischte Warenkorb als Finanzierungsmechanismus überlebt. Diese Gefahr kann kaum ein einzelner Akteur aufhalten. Vielmehr müssen Unternehmen zusammen mit Verbänden und der Politik an einem Strang ziehen.
Kommt es nicht rechtzeitig zu zielführenden Maßnahmen, wird der Handel kaum sagen: „Der bisherige König des gemischten Warenkorbs ist tot. Es lebe der neue König des gemischten Warenkorbs.„
Details zu Teil 1 des Gutachtens „Agentic Commerce – wie können rechtsverbindliche Verträge entstehen?“ finden sich hier:
Download als PDF (Deutsche Version)
Download as PDF (English Version)
Bezug zum Skript „Grundwissen-KI-Recht“: Randnummern 326 ff.
Inhalte des Beitrags, u.a.:
- Agentic Commerce
- Gemischter Warenkorb
- Zukunftsszenarien
PDF-Download:
- Gutachten PDF-Teil 1 (Deutsch)
- Assessement PDF-Part 1 (English)